DEUX DÉMÉNAGEMENTS RÉELS · DEUX SÉQUENCES
Vendre ou acheter d’abord ? Deux parcours concrets.
Sue Zhang et son équipe aident leurs clients à vendre leur propriété actuelle et à trouver leur prochain foyer. Anglin et Andes illustrent deux ordres de transaction.
Vendre, puis acheter
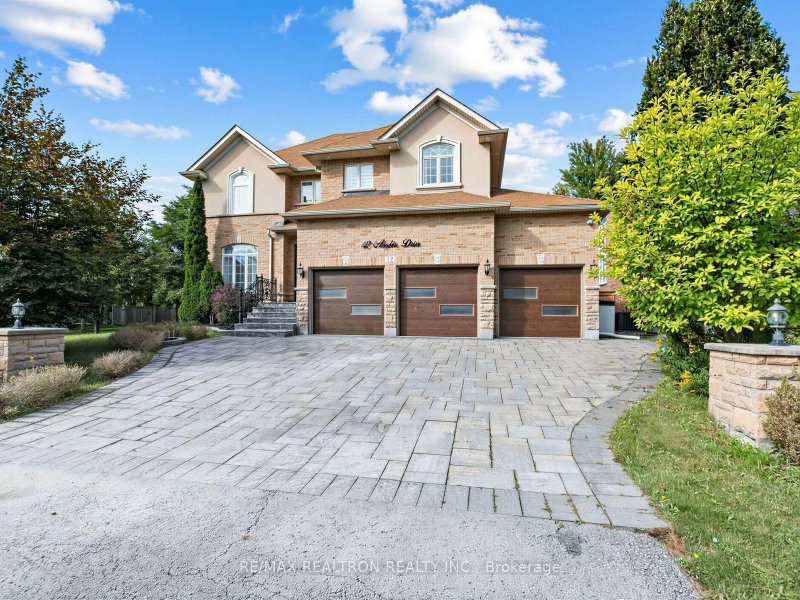
12 Anglin Drive
Richmond Hill · Jefferson
- L’ancienne maison en rangée des clients s’est vendue après 23 jours sur cette inscription.
- Ils ont ensuite acheté la maison individuelle avec garage triple du 12 Anglin Drive, à Richmond Hill, pour 2 250 000 $ CA.
Un prix d’achat inférieur de 410 000 $ CA au prix de vente de cette maison en 2021.
Lire le cas complet ↗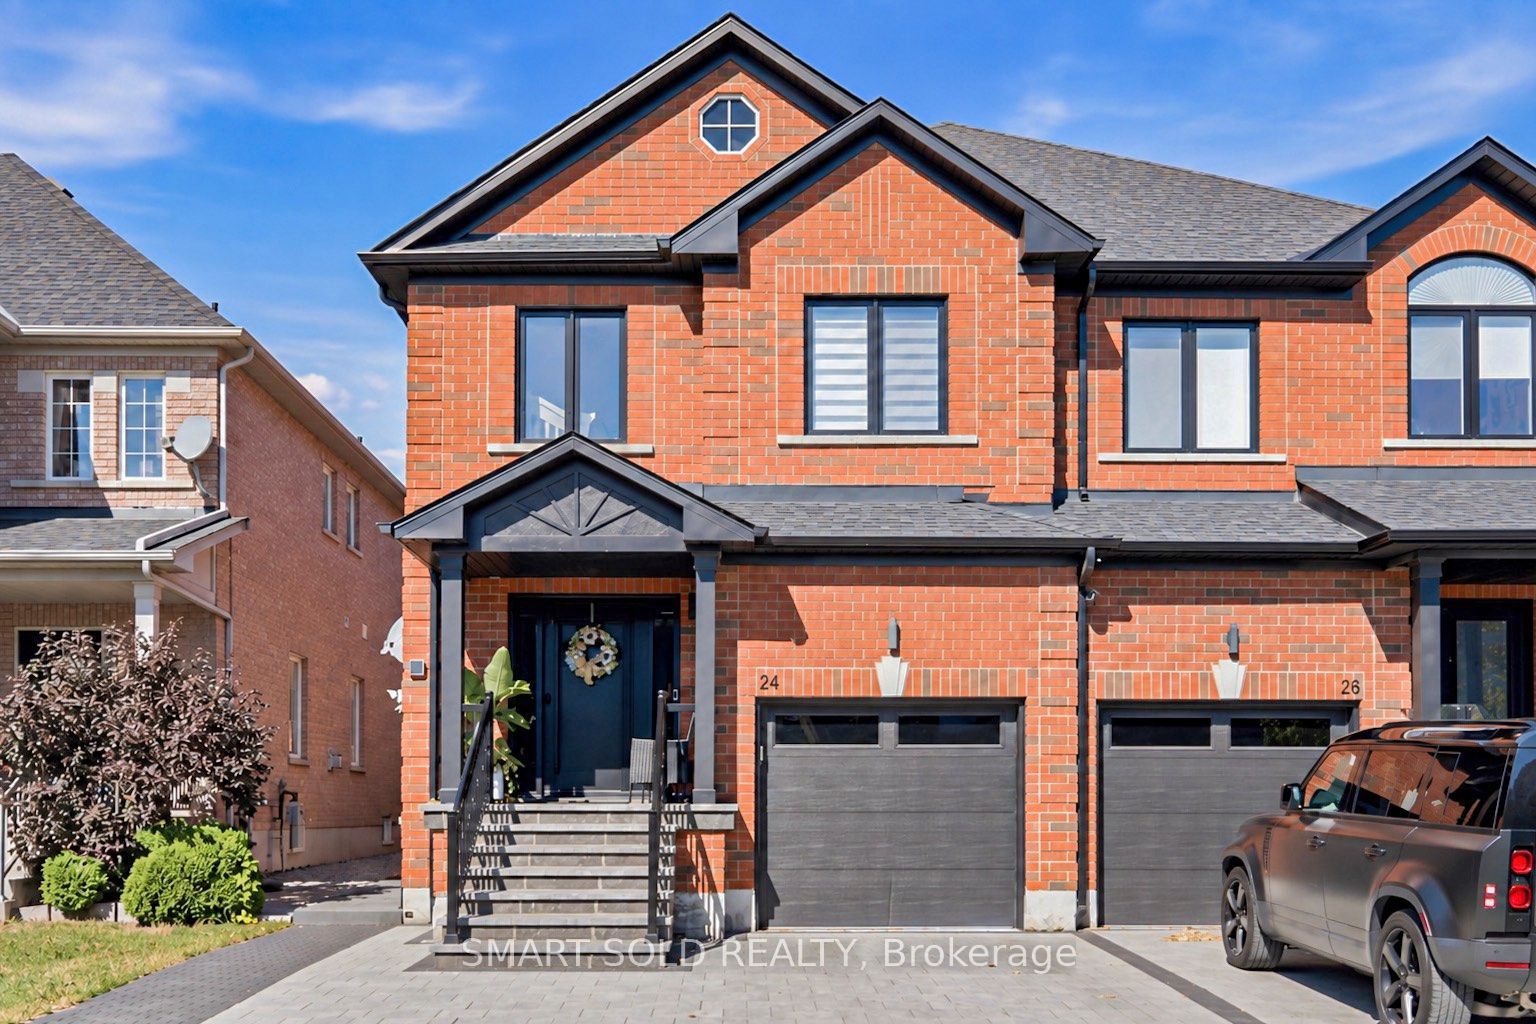
Acheter, puis vendre
24 Andes Crescent
Vaughan · Vellore Village
- Les clients ont d’abord acheté une maison plus grande dans le même quartier de Vellore Village.
- Ils ont ensuite vendu leur maison jumelée du 24 Andes Crescent : sept offres anticipées au 3e jour ont mené à une entente conditionnelle, puis, plus tard, à la levée des conditions et à une vente ferme de 1 203 000 $ CA.
Une maison plus grande dans le même quartier, puis la vente ferme de l’ancienne propriété.
Lire le cas complet ↗Les 23 jours concernent la période de cette inscription de l’ancienne maison en rangée jusqu’à sa vente. Chez Andes, le 3e jour correspond aux offres anticipées, et non à une vente ferme en trois jours.
Les 410 000 $ CA d’Anglin représentent l’écart entre 2 660 000 $ CA en 2021 et cet achat de 2 250 000 $ CA, hors taxes, améliorations et frais de transaction. Ce n’est pas un rabais négocié ici. Les 1 203 000 $ CA d’Andes sont le prix de vente ferme. Ces chiffres ne mesurent pas la même chose et ne classent pas les résultats.
Quel ordre vous convient, et que faut-il confirmer ?
Vendre d’abord : si le prochain logement tarde à se présenter, comment organiser l’hébergement, le déménagement et la recherche ?
Discuter de mon prochain déménagement ↗Acheter d’abord : si la vente tarde, comment financer le dépôt, la clôture et les coûts de détention des deux propriétés ?
Discuter de mon prochain déménagement ↗D’après les récits confirmés par Sue Zhang et les sources des cas complets. Le financement des clients et les dates de clôture ne sont pas divulgués; une vente ne confirme pas une clôture achevée. Confirmez le financement avec votre prêteur et les questions contractuelles et de clôture avec votre avocat.
Quelle transaction devrait venir en premier ?
Vendre d’abord clarifie le résultat de la vente, mais il reste à trouver le prochain logement. Acheter d’abord permet de réserver un bien précis alors que la vente reste incertaine. Examinez vos besoins, votre souplesse et un plan de rechange. Sue peut coordonner le calendrier; confirmez le financement avec votre prêteur et les questions contractuelles avec votre avocat avant de vous engager.
Commencer par votre contrainte principale
Vendre d’abord précise le prix après une entente ferme, mais il reste à trouver un logement. Acheter d’abord réserve un bien selon le contrat, mais laisse le prix et le délai de vente incertains. Comparez réserve de liquidités, financement et souplesse.
Deux transactions. Un seul plan de vie.
Le changement de maison implique deux ensembles de dates et deux ensembles d'inconnues. Notez les contraintes qui ne peuvent pas facilement être déplacées : travail, école, besoins d'accessibilité et hébergement temporaire. Ensuite, identifiez où vous avez de la flexibilité. Cette image pratique devrait guider la conversation avant de choisir une approche de vente d'abord ou d'achat d'abord.
Comprenez ce que chaque séquence change.
Vendre en premier peut rendre le résultat de la vente plus clair tout en laissant la prochaine maison à trouver. Acheter en premier peut sécuriser une maison spécifique tout en laissant le résultat de la vente non résolu. Aucune séquence ne supprime l'incertitude. Discutez des implications financières avec votre prêteur et des implications contractuelles avec votre avocat avant de vous engager dans un plan.
Construisez un plan de secours tant que vous avez encore des choix.
Parlez des conséquences si l'une ou l'autre des parties prend plus de temps que prévu. Pensez au stockage, aux arrangements de vie temporaire et aux personnes qui ont besoin d'une notification anticipée. Sue peut vous aider à coordonner un calendrier pratique et les décisions sur la propriété, tandis que les conseillers spécialisés confirment les parties dans leur domaine d'expertise.
Comparer les deux plans
Utilisez vos dates et devis écrits. Une vente ferme ne signifie pas que les fonds sont déjà reçus.
Faites glisser le tableau horizontalement pour voir toutes les colonnes. Au clavier, sélectionnez le tableau puis utilisez les flèches.
| Décision | Vendre d’abord | Acheter d’abord |
|---|---|---|
| Liquidités avant clôture | Prévoir le dépôt avant réception du produit de vente. | Confirmer dépôt, fonds de clôture et crédit relais avec le prêteur. |
| Si les dates diffèrent | Prévoir logement temporaire, entreposage et second déménagement. | Prévoir deux logements à financer et une vente plus lente. |
Tester un retard avant de s’engager
Test hypothétique en dollars canadiens : il reste 20 000 $ pour les retards après réservation du dépôt, des fonds de clôture et de la réserve familiale essentielle. Chaque mois supplémentaire exige 6 000 $ de paiements de logement de plus que prévu. Après trois mois, il reste 2 000 $. Ce test mesure la capacité de paiement, pas la probabilité du retard. Le capital remboursé consomme des liquidités sans être une charge économique. Confirmez financement et obligations avant de vous engager.
Faites glisser le tableau horizontalement pour voir toutes les colonnes. Au clavier, sélectionnez le tableau puis utilisez les flèches.
| Mois de plus | Liquidités nécessaires · $ CA | Réserve restante · $ CA |
|---|---|---|
| 1 | 6 000 | 14 000 |
| 2 | 12 000 | 8 000 |
| 3 | 18 000 | 2 000 |
Continuer à explorer
UNE CONVERSATION PERSONNELLE